25 jaar staalmarkt: dezelfde grondstof, een compleet andere wereld
Wie alleen naar een staalprijs kijkt, ziet een getal. Wie wil begrijpen waarom die prijs stijgt of daalt, moet verder kijken. Naar China en de Verenigde Staten, naar hoogovens en grondstoffen, energieprijzen, oorlogen, importheffingen en inmiddels zelfs naar de hoeveelheid CO₂ die bij de productie van een ton staal wordt uitgestoten.
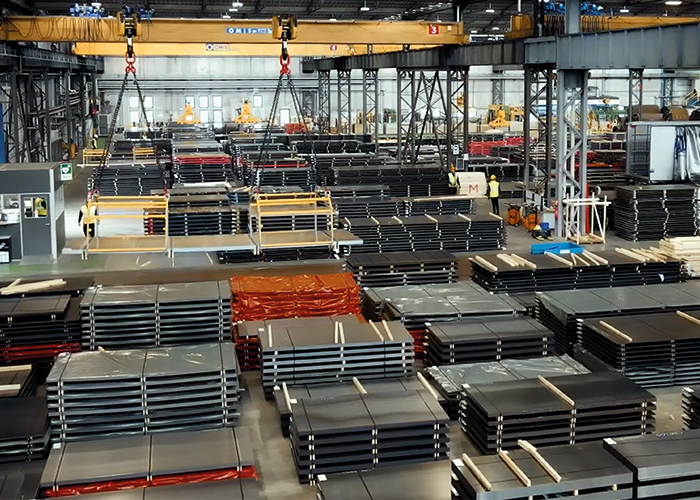
NovioStaal is een voorraadhoudende internationale staalhandelaar, gespecialiseerd in onder meer bandstaal in uiteenlopende staalkwaliteiten.
NovioStaal is een voorraadhoudende internationale staalhandelaar, gespecialiseerd in onder meer bandstaal in uiteenlopende staalkwaliteiten. Daarnaast levert NovioStaal plaatstaal op maat en gedecoilde platen, evenals standaardformaten, veelal in Cortenstaal en andere hoogwaardige staalkwaliteiten.
Dit artikel komt uit ons JubileumMagazine – 25 jaar MetaalNieuws.
Benieuwd naar meer verhalen uit 25 jaar metaalindustrie?
Blader het magazine online door.
Eerste StaalJournaal in 2002
Vanuit het dagelijkse contact met klanten en de staalmarkt ontstond in februari 2002 het StaalJournaal. Oprichter en eigenaar Lex Coenen stond aan de basis van het initiatief. NovioStaal wilde meer zijn dan alleen een leverancier van staal en relaties door het delen en duiden van marktkennis een extra vorm van service bieden. Het uitgangspunt was vanaf het begin om niet alleen te informeren over actuele staalprijzen, maar vooral over de ontwikkelingen daarachter. Waarom stijgt of daalt de markt? Welke rol spelen staalfabrieken, grondstoffen, import en economische ontwikkelingen? En wat betekent dat mogelijk voor de periode die voor ons ligt?
Wat begon als extra service groeide in bijna 25 jaar uit tot een gevestigde informatiebron binnen de staalmarkt. Iedere editie wordt inmiddels naar ruim 4.000 abonnees verstuurd: van staalverbruikende bedrijven, inkopers en ondernemers tot collega-staaldistributeurs, financiële instellingen, vakbladen en buitenlandse bedrijven. Voor veel lezers is het StaalJournaal een vaste bron om zich een beeld te vormen van actuele marktontwikkelingen en de mogelijke richting van de staalprijzen. Die positie brengt voor NovioStaal ook een verantwoordelijkheid met zich mee. Het StaalJournaal moet geen commercieel verkoopverhaal worden. Feiten, verwachtingen en scenario’s worden daarom zo zorgvuldig mogelijk van elkaar onderscheiden. Betrouwbaarheid en een gedegen onderbouwing wegen zwaarder dan een marktverwachting die commercieel goed zou uitkomen voor NovioStaal.
Rol van China
In de eerste StaalJournaals werd al geschreven over productiebeperkingen, Amerikaanse importmaatregelen, consolidatie van Europese staalfabrieken en de snel groeiende rol van China. Vooral in 2004 werd duidelijk hoe ingrijpend die ontwikkeling zou worden. De Chinese economie groeide razendsnel en had enorme hoeveelheden staal en grondstoffen nodig. Europese fabrieken konden volop naar Azië exporteren, terwijl weinig staal vanuit andere werelddelen Europa binnenkwam. Grondstoffen werden schaars en levertijden liepen op. De markt veranderde van een aanbodmarkt in een vraagmarkt. De vraag van klanten verschoof van ‘wat kost het materiaal?’ naar ‘kunt u het leveren?’.
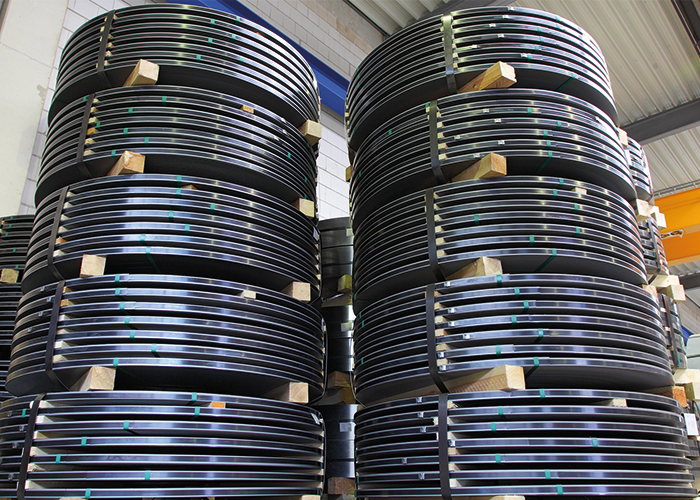
In de eerste StaalJournaals werd al geschreven over productiebeperkingen, Amerikaanse importmaatregelen, consolidatie van Europese staalfabrieken en de snel groeiende rol van China
In ongeveer een halfjaar stegen Europese staalprijzen minimaal 25 tot 30 procent. In april 2004 werd zelfs gesproken over het hoogste staalprijsniveau in 25 jaar. China was definitief een factor geworden waar de Europese staalindustrie niet meer omheen kon.
Van recordprijzen naar een halvering
In de eerste helft van 2008 was de mondiale vraag sterk en was materiaal beperkt beschikbaar. Warmgewalste coils bereikten in de zomer basisprijzen rond € 800 per ton. Toen kwam de financiële crisis. Binnen enkele maanden veranderde vrijwel alles. De vraag vanuit onder meer de auto-industrie en bouw viel sterk terug en bedrijven bouwden hun voorraden af. Materiaal dat maanden eerder onder totaal andere marktomstandigheden was besteld, arriveerde juist toen de behoefte verdween.
De omslag was ongekend groot. HRC ging van ongeveer € 785 – 825 per ton in augustus 2008 naar ca. € 400 in 2009. Europese staalfabrieken beperkten de productie fors. De periode liet duidelijk zien dat staalprijzen niet uitsluitend door productiekosten worden bepaald: wanneer de vraag wegvalt, kan de markt in zeer korte tijd volledig omslaan.
Steeds meer bescherming
Rond 2015 ontstond een ander probleem. De groei van de Chinese economie vertraagde en daarmee nam ook de binnenlandse vraag naar staal af, terwijl de enorme productiecapaciteit bleef bestaan. Chinese staalproducenten gingen daardoor meer staal exporteren, onder andere naar Europa. De toenemende importdruk zette de Europese staalprijzen onder druk. Begin 2016 lag HRC op slechts ca. € 335 – 350 per ton.
Europa reageerde met antidumpingmaatregelen. Kopers werden voorzichtiger met Aziatische bestellingen en in april 2017 lag HRC alweer rond € 550 – 570 per ton. Importmaatregelen waren niet de enige oorzaak, maar werden wel steeds nadrukkelijker onderdeel van de prijsvorming.
In 2018 voerde de Amerikaanse president Trump een importheffing van 25% op staal in. Europa vreesde dat staalstromen hierdoor naar de Europese markt zouden worden verlegd en introduceerde de Safeguards: quota die de invoer van staal zonder aanvullende heffing begrenzen. Daarmee werd handelsbeleid steeds nadrukkelijker onderdeel van de prijsvorming. Tegelijkertijd liet 2019 zien dat bescherming haar grenzen kent. Toen de Europese economie en vooral de automobielsector verzwakten, daalden de prijzen ondanks de Safeguards opnieuw. Handelsbescherming kan het aanbod beperken, maar geen vraag creëren.
Covid, schaarste en oorlog
Geen periode illustreert de grilligheid van de staalmarkt beter dan 2020-2022. Toen Covid Europa bereikte, stortte de vraag in en legden Europese staalproducenten productiecapaciteit stil. HRC daalde in juni 2020 tot ongeveer € 405 – 420 per ton. Toen de economie sneller dan verwacht herstelde, ontstond het tegenovergestelde probleem. De productie kon niet snel genoeg worden opgeschaald en import bood onvoldoende uitkomst. Er ontstond extreme schaarste. HRC steeg naar ongeveer € 1.140 – 1.175 per ton in juni 2021: bijna een verdrievoudiging in een jaar.
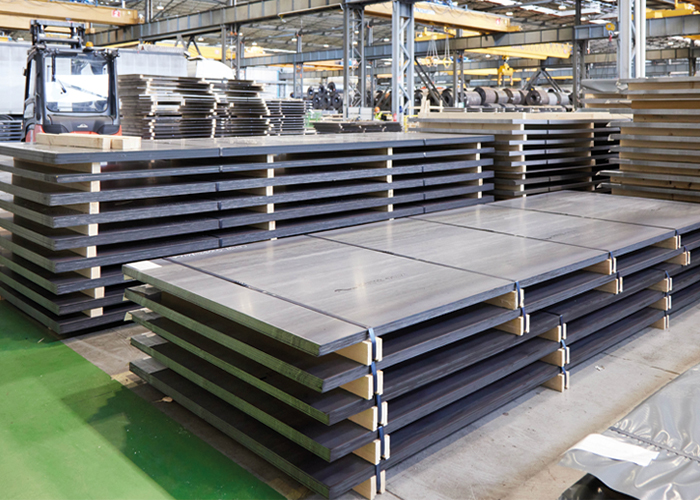
De Russische inval in Oekraïne verstoorde belangrijke staal- en grondstoffenstromen en leidde bovendien tot sterk stijgende energieprijzen
Begin 2022 volgde een nieuwe schok. De Russische inval in Oekraïne verstoorde belangrijke staal- en grondstoffenstromen en leidde bovendien tot sterk stijgende energieprijzen. HRC schoot in maart naar ongeveer € 1.330 – 1.450 per ton. Maar opnieuw draaide de markt razendsnel. Binnen enkele maanden waren de zorgen over te weinig materiaal vervangen door zorgen over te weinig vraag. Eind 2022 lag HRC alweer rond € 650 – 680 per ton. De staalmarkt had binnen één kalenderjaar zowel een van zijn sterkste stijgingen als dalingen doorgemaakt.
Nieuwe factor: Europees beleid
Vanaf 2023 veranderde de discussie opnieuw. De acute schaarste verdween, maar Europa kreeg te maken met een zwakke industrie, hoge energieprijzen, goedkope Aziatische import en grote investeringen om de staalproductie te verduurzamen. Daarmee kwam een nieuwe vraag centraal te staan: kan Europa onder deze omstandigheden nog concurrerend staal produceren?
China kreeg opnieuw een hoofdrol, maar bijna tegenovergesteld aan 2004. Destijds zorgde de enorme Chinese vraag voor schaarste en prijsstijgingen. Twintig jaar later zorgen een zwakkere binnenlandse economie en hoge Chinese exportvolumes juist voor neerwaartse prijsdruk. Europa reageert inmiddels veel steviger. Naast antidumpingmaatregelen en Safeguards is in 2026 ook CBAM ingevoerd. Importquota zijn verder teruggebracht, buiten quota gelden zware heffingen en met zogenoemde melt-and-pour-regels wordt steeds belangrijker waar staal daadwerkelijk is gesmolten en gegoten. Het effect werd in 2025 en 2026 duidelijk zichtbaar. HRC daalde in juli 2025 nog naar ongeveer € 560 – 590 per ton, maar liep vervolgens op tot € 710 – 730 in augustus 2026. Opvallend genoeg gebeurde dat terwijl de Europese staalvraag zwak bleef.
De prijs kreeg vooral steun doordat import moeilijker, duurder en risicovoller werd. In juli 2026 werden de Europese importquota fors verlaagd en steeg de heffing boven het quotum van 25 naar 50 procent. Verschillende quota liepen vrijwel direct vol, waarna Europese staalfabrieken hun prijzen verhoogden. Dat is misschien wel de grootste verandering die wij in 25 jaar StaalJournaal zien: beleid beïnvloedt inmiddels rechtstreeks hoeveel staal beschikbaar is en tegen welke prijs.
Hoe wordt het StaalJournaal gemaakt?
Het StaalJournaal wordt samengesteld op basis van externe marktinformatie en de eigen praktijkervaring van NovioStaal. We maken gebruik van gespecialiseerde betaalde marktinformatieplatforms die de internationale staalmarkt dagelijks volgen. Daarnaast kijken we naar ontwikkelingen bij Europese staalfabrieken, grondstofprijzen, importstromen, economische cijfers en Europese handelsmaatregelen. Minstens zo belangrijk is wat NovioStaal zelf dagelijks in de markt ziet en hoort. Contact met staalfabrieken, leveranciers en afnemers geeft inzicht in actuele prijsniveaus, levertijden, beschikbaarheid en de bereidheid om op bepaalde prijsniveaus daadwerkelijk zaken te doen. Een aangekondigde prijsverhoging van een staalfabriek betekent immers nog niet dat de markt die ook accepteert.
De kracht van het StaalJournaal zit daarom niet in het verzamelen van zoveel mogelijk nieuws, maar in het combineren en duiden van verschillende signalen. Wat is oorzaak en wat is gevolg? Daarbij wordt bewust onderscheid gemaakt tussen feiten, verwachtingen en mogelijke scenario’s. Zo probeert NovioStaal marktontwikkelingen zo objectief en zorgvuldig mogelijk te beoordelen.
Hoe goed waren de verwachtingen?
In het StaalJournaal kijkt NovioStaal naast de actuele marktsituatie ook vooruit naar de richting waarin de staalmarkt zich waarschijnlijk zal ontwikkelen. Terugkijkend over bijna 25 jaar wezen onze verwachtingen met behoorlijke regelmaat in de juiste richting, al zaten we er natuurlijk ook weleens naast. Een goed voorbeeld is de financiële crisis van 2008–2009. Nadat de staalprijzen hard begonnen te dalen, zocht het StaalJournaal begin 2009 te vroeg naar de bodem. De economische terugval bleek dieper en langduriger dan verwacht. Toen enkele maanden later verschillende signalen verbeterden, werd het StaalJournaal opnieuw positiever en volgde inderdaad een prijsherstel.
Tegenover dat voorbeeld staan uiteraard ook veel momenten waarop onze verwachtingen wel in de juiste richting wezen. Twee recente voorbeelden daarvan zijn 2025 en 2026. In juli 2025, toen HRC was teruggevallen naar ongeveer € 560 – 590 per ton, signaleerde het StaalJournaal dat een mogelijk kantelpunt dichterbij kwam. Een maand later werd een geleidelijke prijsstijging verwacht en de markt ontwikkelde zich vervolgens in die richting. In juni 2026 verwachtten we bovendien dat nieuwe Europese importmaatregelen extra steun aan de staalprijzen konden geven. Na de invoering liepen verschillende importquota snel vol en volgden prijsstijgingen.
Het StaalJournaal pretendeert niet de staalprijs exact te kunnen voorspellen. Het doel is belangrijke signalen zo vroeg mogelijk te herkennen, met elkaar te verbinden en op basis daarvan een onderbouwde verwachting te geven. En wanneer de feiten veranderen, moet ook de verwachting kunnen veranderen.
Vooruitblik richting 2027
De Europese staalmarkt bevindt zich momenteel in een bijzondere situatie. De vraag vanuit belangrijke staalverbruikende sectoren is nog altijd relatief zwak, terwijl de prijzen sinds het dieptepunt van de zomer van 2025 duidelijk zijn opgelopen. Voor de komende periode verwachten wij dat neerwaartse prijsbewegingen eerder begrensd zullen worden dan in het verleden, zolang de Europese handelsmaatregelen hun huidige werking behouden. Zonder een duidelijk herstel van de Europese staalvraag zien we echter geen vanzelfsprekende basis voor een sterke en langdurige prijsstijging.
Veel zal daarom afhangen van de balans tussen een zwakke Europese vraag en een steeds sterker beschermd Europees aanbod. Trekt de industrie aan terwijl importmogelijkheden beperkt blijven, dan kan relatief snel extra opwaartse prijsdruk ontstaan. Blijft de vraag zwak, dan zullen Europese staalproducenten ondanks de handelsbescherming moeite houden om forse prijsverhogingen daadwerkelijk in de markt te realiseren.
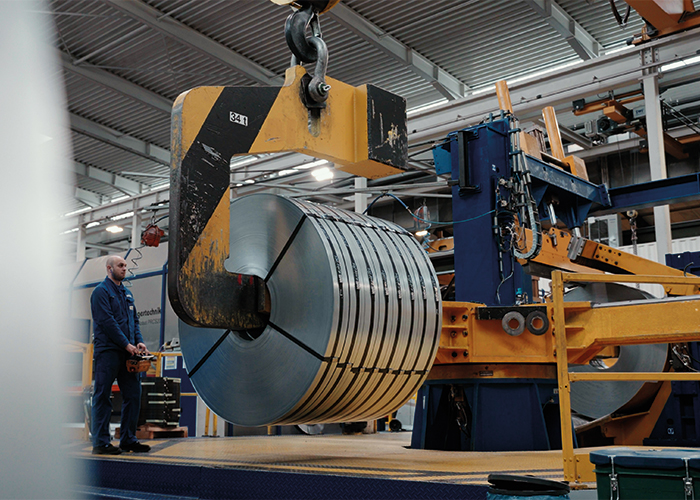
Als de afgelopen 25 jaar één ding hebben geleerd, is het dat alleen naar de staalprijs van vandaag kijken onvoldoende is.
Daarnaast blijven geopolitieke ontwikkelingen een belangrijke onzekerheidsfactor. Handelspolitieke besluiten vanuit de Verenigde Staten, internationale conflicten en spanningen rond belangrijke handelsroutes kunnen wereldwijde staalstromen in korte tijd veranderen en bestaande marktverwachtingen doorkruisen.
Richting 2027 verwachten we daarom eerder een markt met een steviger prijsfundament dan een nieuwe prijsexplosie. De grote onzekerheid is niet alleen waar de wereldmarktprijs naartoe beweegt, maar steeds meer hoeveel van die wereldmarkt Europa onder de nieuwe regels daadwerkelijk kan bereiken.
Wat betekent dat voor de staalinkoper?
Als de afgelopen 25 jaar één ding hebben geleerd, is het dat alleen naar de staalprijs van vandaag kijken onvoldoende is. Een lage prijs betekent niet automatisch dat wachten verstandig is en een hoge prijs niet automatisch dat inkopen onverstandig is. Voor een staalinkoper is het belangrijk om naast het actuele prijsniveau ook te kijken naar voorraden, productie bij staalfabrieken, levertijden en de beschikbaarheid van import. In de huidige Europese markt spelen daarnaast quota, heffingen, CBAM, herkomst en leveringszekerheid een steeds grotere rol.
Ons advies is daarom om staalinkoop niet te benaderen als een poging om altijd exact op het laagste punt van de markt te kopen. Dat lukt vrijwel niemand consequent. Een goede inkoopbeslissing draait om het afwegen van prijs, marktverwachting én leveringsrisico op het moment dat het materiaal daadwerkelijk nodig is. En misschien brengt ons dat uiteindelijk weer terug bij 2004. Ook toen veranderde de vraag van ‘wat kost het?’ naar ‘kunt u het leveren?’. De wereld rondom staal is sindsdien totaal veranderd. Maar sommige vragen blijken verrassend tijdloos.
StaalJournaal blijft in ontwikkeling
Inmiddels geeft NovioStaal het StaalJournaal al bijna 25 jaar uit. Regelmatig krijgen we van lezers de vraag wanneer de volgende editie verschijnt. Mede daarom onderzoekt NovioStaal of het gratis StaalJournaal in de toekomst niet één, maar twee keer per maand in een compactere vorm kan verschijnen. Zo kunnen we nog sneller inspelen op veranderingen in een staalmarkt die soms binnen enkele weken volledig van richting verandert en onze lezers nog actuelere marktinformatie bieden.